Address:
Uskudar Icerenkoy Yolu Cad. No:21
Atasehir, Istanbul 34752
TURKIYE
Working Hours:
Monday - Friday: 9:00 - 18:30
Weekends: Closed
Address:
Uskudar Icerenkoy Yolu Cad. No:21
Atasehir, Istanbul 34752
TURKIYE
Working Hours:
Monday - Friday: 9:00 - 18:30
Weekends: Closed
根据第5901号《土耳其国籍法》(第12条),外国投资者会比较通过房地产与银行存款获得国籍的各种方案,重点关注资格条件和可能的结果。这一选择决定了所需文件、办理时限以及资产的申报方式。尽早进行全面评估,有助于使预期与法律现实和投资目标保持一致。
除资格条件外,房地产途径与存款途径在法律框架、行政程序、税务影响和财务取舍方面也各不相同。每条路径都需要仔细考虑监管义务、合规步骤以及对投资策略的长期影响。投资者从正式审查中受益,以便作出合规、知情的决定。
目录
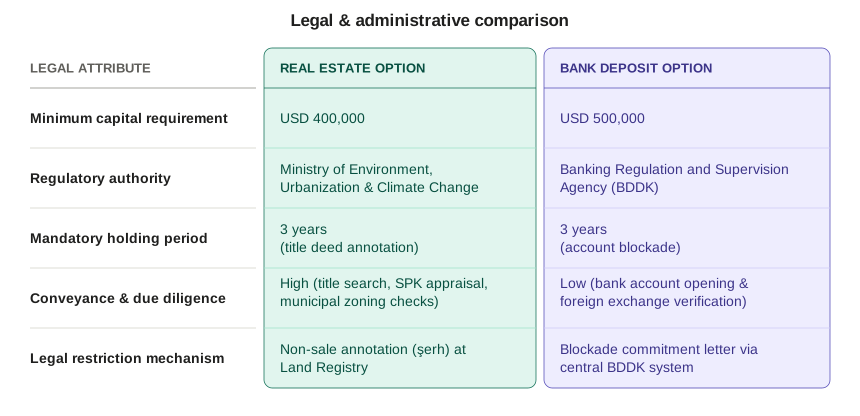
以下是依据现行2026年规定,对两种方案所作的详细分析比较。


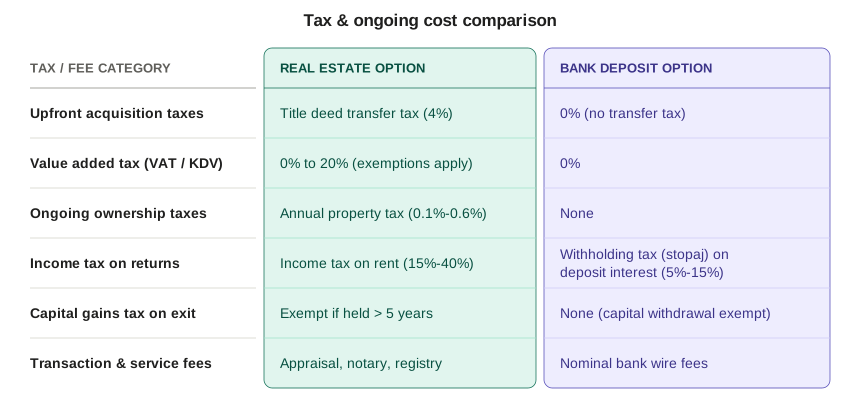
取得和持有每种投资类型的财务义务有显著差异:
在房地产与银行存款之间作出选择,意味着在资本增值但需持续管理与流动性、固定回报且零维护之间取舍。
下方的3年动态对比模型展示了两种方案的净资本走势:


依据第5901号土耳其法律(第12条),通过房地产与银行存款获得国籍有两条路径。
房地产路径要求购买价值40万美元的房产,经SPK估值核实并在土地登记处登记。
银行存款路径要求在土耳其银行存入50万美元,并受3年不得提取的冻结限制。
对于房地产路径,由环境、城市化和气候变化部审查产权证、估值报告和中央银行外汇购买证明(DAB),并出具符合性证明(Uygunluk Belgesi)。对于银行存款路径,由银行监管与监督局(BDDK)审核存款交易,并登记官方3年冻结通知,以出具合规证明。
不会。通过房地产或银行存款取得土耳其国籍,并不自动确立税务居民身份。根据第193号《土耳其所得税法》,个人只有在土耳其设立永久法定居所,或在一个日历年内在土耳其境内停留超过183天时,才成为完全税务居民(就全球收入纳税)。如果您在土耳其的实际停留少于183天,则被归类为有限纳税人,仅就土耳其来源的收入(如当地房地产租金收益)承担纳税义务。
Legalixa一直是伊斯坦布尔领先的投资入籍法律服务提供者,已成功为客户办理了560多本投资入籍护照。
Selcuk Akkas,律师、专利及商标代理人、调解员
在土耳其国籍的房地产购置路径与银行存款方案之间作出选择,需要对您的长期财富策略、税务风险敞口和家庭流动性目标进行全面分析。应对复杂的中央银行外汇兑换、产权证权利负担审查、银行监管与监督局(BDDK)合规证明以及国际税收协定,需要经验丰富的法律监督。在Legalixa律师事务所,我们位于伊斯坦布尔的专业土耳其国籍律师提供端到端的法律代理,保护您的境外资本,并依据第5901号《土耳其国籍法》简化您的入籍流程。
无论您需要全面的房地产尽职调查、远程授权委托书办理、银行存款监督,还是个性化的跨境税务建议,我们的团队都能在申请的每个阶段为您提供协助。Legalixa律师事务所成立于1992年,是一家提供量身定制法律协助的综合性律所,服务语言包括英语、中文、法语、波斯语、俄语和土耳其语。今天就联系Legalixa律师事务所,与我们的资深移民和税务律师预约咨询,满怀法律上的信心,开启您的土耳其国籍之旅。
延伸阅读